Разделы 3–4. Что здесь утверждается · Четыре положения одной конструкции — и отметка, от которой они отсчитываются
Раздел 3
Что здесь утверждается
У лучших инструментов управления одно устройство. Встречная запись — вторая запись той же величины, которую ведёт другая сторона, независимо от того, верна ли первая; расхождение между двумя записями видно арифметикой, без собрания и без чьего-либо суждения.
Пример короче объяснения. Подрядчик пишет, что выполнил работ на четыре миллиона. Заказчик в своём сертификате пишет три и два. Разница в восемьсот тысяч видна любому, у кого на руках обе бумаги. Ничьё мнение для этого не нужно.
Вокруг этой конструкции и построен документ. Вот утверждение, которое он доказывает:
Менеджмент будущего — это одна дисциплина на месте многих профессий. Её предмет — не человек и не процесс, а самопроверяющаяся запись: та, у которой есть встречная — независимая запись той же величины, и расхождение между ними читается арифметикой.
Управление было работой с людьми, передающими информацию друг другу. Теперь — с записями, которые проверяют друг друга, и с людьми там, где нужны согласие и ответственность.
Дальше идёт проверка. Сначала нулевая отметка — у самого управления этой записи нет вовсе, — а на ней четыре положения: где она есть у меньшинства решений, где предписана и сломана, где стоит на сумме и сводится раз в год, и где невозможна для ядра профессии. Потом закон, при котором она живёт. Потом числа: какие получаются там, где она стоит, и какие — там, где её нет.
У утверждения о предмете есть следствие, которое касается уже не дисциплины, а устройства организации. Единица говорит, что считать. Закон раздела 6 говорит, при каких условиях она держится: прибор направлен на запись, а не на человека; расхождение читается арифметикой, а не суждением; сокрытие расхождения обходится второй стороне дороже, чем предъявление; и есть читатель, которому расхождение нужно. Раздел 11 — те же условия, переписанные языком стандарта, методички и типового договора.
Это один объект в трёх видах, и отсюда второе утверждение работы, проверяемое тем же материалом:
Организация управляема в той мере, в какой эти условия у неё выполнены. Не в той, в какой в ней много отчётности, метрик или согласований: ни одно из условий не выполняется количеством записей.
Оно не заменяет первое, а следует из него: единица определяет, что вообще можно проверить, а условия — где проверка выживает. Четыре положения раздела 4 и есть четыре независимые проверки этой пары, поставленные не нами.
Чем встречная запись не является
Это не повторный замер той же величины и не её изменение со временем: динамика сама по себе ничего не проверяет. Обе записи об одном и том же, и вторая половина недоступна автору первой — её ведёт либо другая сторона, либо она отделена от первой временем, о чём ниже. Вторая запись той же стороны, сделанная тогда же, проверяет аккуратность, но не правду.
Самопроверяющихся записей две породы, и они разной силы. Слабая: запись сверяет себя сама — каждая операция вносится дважды, и итоги обязаны сходиться. Так устроена двойная запись, и она ловит описку, но не враньё: обе половины ведёт одно лицо. Сильная: вторую половину ведёт другая сторона. Это и есть встречная запись, и дальше речь только о ней.
Что различение практическое, видно по случаю, где сильную форму заменили слабой. Kobe Steel продавала металл с поддельными данными испытаний: заказчики покупали не металл, а запись поставщика. Подделка шла свыше пяти лет почти по всем площадкам, задела 525 заказчиков и несколько процентов годовых продаж — и ни один заказчик её не заметил; нашли внутренней проверкой, начатой по постороннему поводу106. Отчёт компании объясняет механизм своими словами: отдел качества не смог обеспечить независимость от производственного, журнал испытаний правили и сборщики данных, и руководство, а критерием постепенно стало не соответствие спецификации, а отсутствие жалоб от заказчика.
Поэтому список дел молчит о своих ошибках, оргсхема не знает, что устарела, а план не сообщает, что сорван: у каждого один автор и не с чем сверить. Запись, у которой есть встречная, — единственный известный класс управленческих артефактов, умеющий сообщить о собственной поломке.
Вторую запись ведёт контрагент, регистратор или собственное вчерашнее обещание
- Контрагентская — её ведёт сторона, которой расхождение стоит денег: так устроены книги подрядчика и заказчика об одной и той же поставке.
- Регистраторская — её ведёт регистратор, которому безразлично, чья это идея: система метрик, компилятор, календарь.
- Предварительная — обе половины об одной величине, но разделены не сторонами, а временем: ожидание объявлено до того, как исход стал известен, и хранится без правки задним числом; исход меряет регистратор. Независимость держится здесь не на несовпадении интересов, а на невозможности переписать первую половину: автор ожидания в момент записи ещё не знает, что окажется выгодным. Так устроены контролируемый эксперимент и базовый план проекта — и именно поэтому предварительная форма ломается первой, стоит разрешить правку ожидания задним числом (раздел 5, «резиновый базовый план»).
Всё контрагентское в доказательной базе добыто на швах между организациями, где защитная запись — норма жанра. Внутрь организации по умолчанию переносится регистраторская. Контрагентская переносится только туда, где стороны уже ведут защитную запись друг о друге.
Слабая форма изобретена в 1494-м, сильная переизобреталась под разными именами
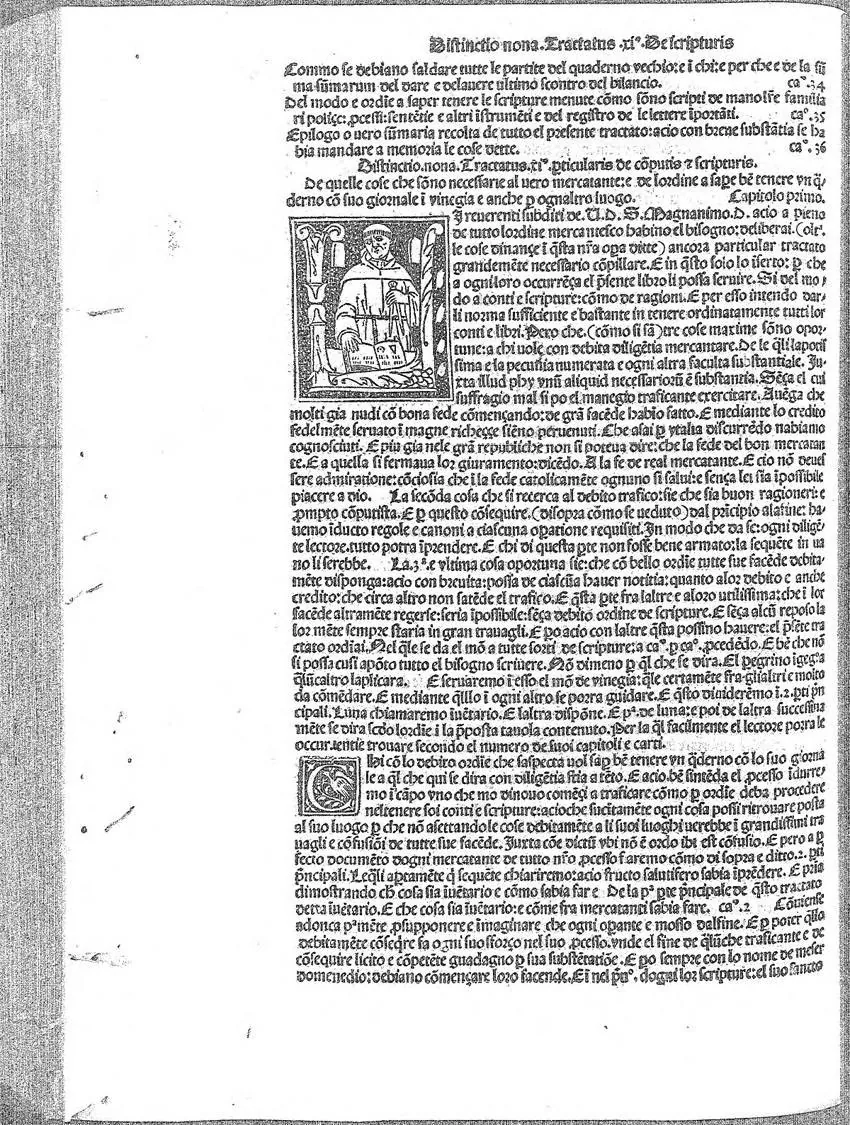
Слабая форма старше самого управления. В 1494 году Лука Пачоли напечатал её описание: каждая операция вносится дважды, и потому итоги книги обязаны сходиться — «если они не равны, в книге ошибка»4. Двойная запись пережила без изменений пятьсот лет, все смены империй, валют и носителей: её выживание сидит в конструкции, а не в дисциплине пользователей.
А дальше профессии управления одна за другой изобретали сильную, каждая под своим именем.
Продукт назвал её контролируемым экспериментом. Ожидание объявляют до запуска, исход меряет система, которой безразлично, чья это идея. Прибор дал факт, воспроизведённый независимо в четырёх компаниях: улучшает целевую метрику меньшинство протестированных идей. Около трети — в Microsoft17; в зрелых, годами оптимизируемых продуктах доля падает до 10–20%18, при десятках тысяч тестов в год — до 10%18,19. Способа заранее отличить это меньшинство найти не удалось.
Той же конструкцией измерена цена её отсутствия: когда медицину обязали регистрировать ожидаемый исход до замера, доля «успешных» исследований упала с 57% до 8% — большинство прежних успехов было подгонкой записи под уже известный исход20.
Проектное управление назвало её методом освоенного объёма и поставило на уровень целого контракта: плановая стоимость фактически выполненной работы против фактической стоимости из учётной системы, которой безразлично, что обещал план. С 1967 года эта встречная запись обязательна в крупных оборонных контрактах США, с 1998-го она национальный стандарт21. И она работает: на 155 завершённых контрактах накопленный индекс выполнения стоимости после примерно двадцати процентов выполнения практически не меняется — прибор сообщает исход контракта на пятой части пути22.
Обязательство — та же конструкция в миниатюре: контрагент, срок, предмет. Его юридически принудительная половина уже стала аудируемой строкой отчётности: у типичной публичной компании остаток обязательств к исполнению вдвое больше годовой выручки23. Это медиана по США. Замеров второй половины, где живёт повседневная работа организаций, найти не удалось.
Почему первая попытка умерла
Идея сделать обязательство единицей управления тоже не нова, и её судьба — часть доказательства. В 1986 году Виноград и Флорес описали рабочую коммуникацию как замкнутые петли «просьба — обещание — исполнение — приёмка». Их продукт требовал помечать каждое сообщение типом действия и к 1990 году стоял примерно на полумиллионе рабочих мест24.
Линия Винограда и Флореса умерла по двум причинам. Первая: наполнение оплачивал человеческий труд, а выгода от собранной картины доставалась другим — тот самый разрыв, на котором проваливались групповые системы11. Вторая: учёт обязательств о людях был прочитан как учёт над людьми25. Первую причину сняла модель. Вторая ничем из найденного не снята и держится до сих пор.
Раздел 4
Четыре положения одной конструкции — и отметка, от которой они отсчитываются
Четыре профессии стоят к встречной записи в четырёх разных положениях. Это четыре фазы одного движения, снятые порознь. Отсчитываются они от самого управления, у которого этой записи нет вовсе, — оно здесь не пятое положение, а начало шкалы.
| Положение по отношению к встречной записи | |
|---|---|
| Управление — начало отсчёта | Своей встречной записи нет |
| Управление продуктом | Есть у меньшинства решений |
| Проектное управление | Предписана нормой и сломана |
| Учёт | Стоит на сумме, сводится раз в год |
| Управление людьми | Невозможна для ядра профессии |
Начало отсчёта: у самого управления её нет
Собственной встречной записи у управления найти не удалось — и не потому, что не пробовало. Его артефакты — план, оргсхема, бэклог, протокол — записи без встречной: их поломку должен заметить человек, и ровно для этого содержится обряд.
Ближе всего оно подошло в сверке бюджета с главной книгой — и определению эта сверка не отвечает. Обе половины ведёт один хозяин: ведение учёта организует руководитель, и он же письменным распоряжением решает, что попадёт в книгу при разногласии с главным бухгалтером111. Бухгалтерия здесь не контрагент и не безразличный регистратор, а подчинённый регистратор с правом возразить под протокол. Со стороны плана хуже: контроллинг — дисциплина, полвека строившая этот прибор, с институтами, стандартом и сертификацией, — второй стороны в собственный стандарт так и не завела. Контроллер назван там со-ответственным за достижение тех самых целей, отклонение от которых он же считает, а вход процесса планирования прямо включает фактические значения и вариант-анализ112. Прибор из трёх частей без четвёртой.
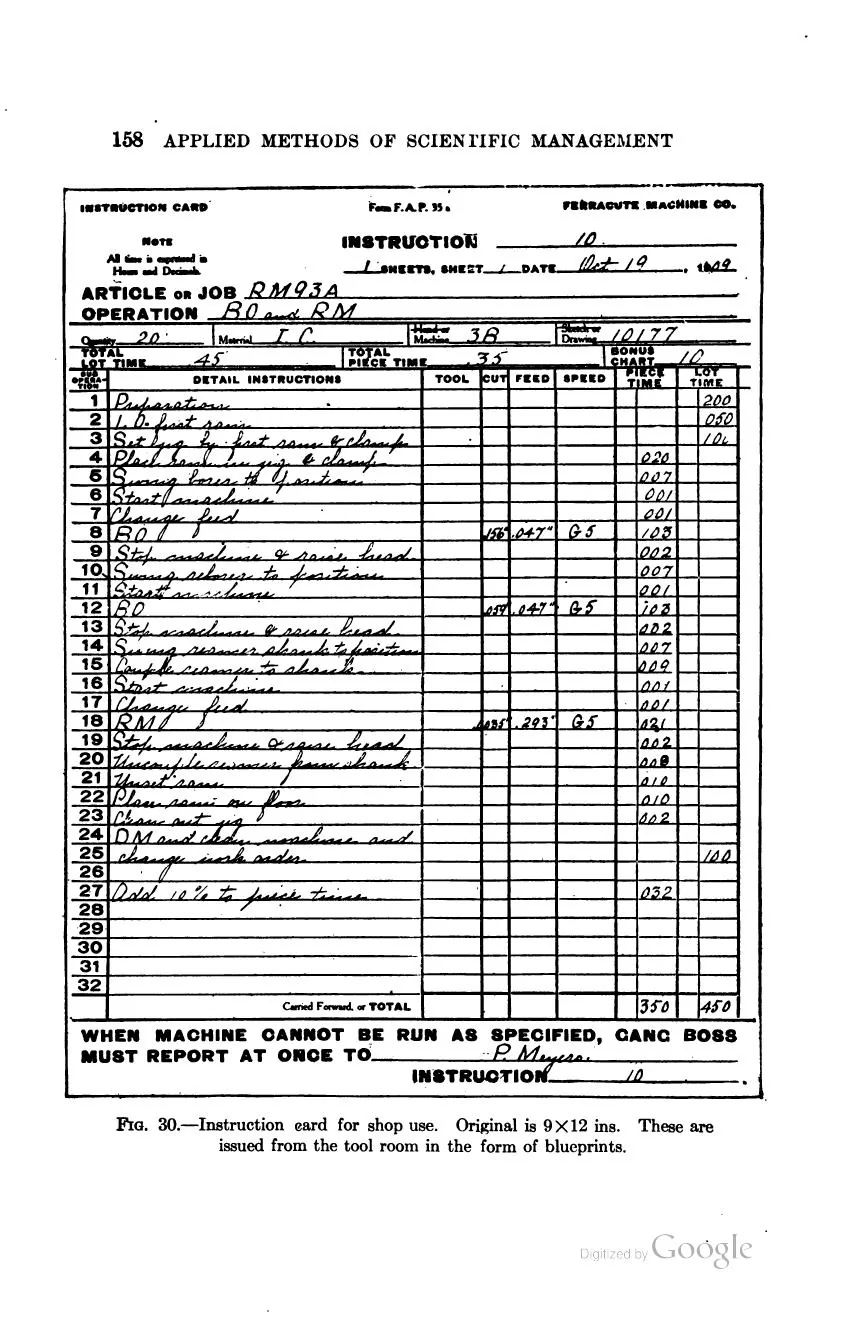
А прибор эта дисциплина собрала раньше всех и целиком. У Тейлора он есть весь, четырьмя частями87:
- инструкционная карта с точным допустимым временем — заявлено до;
- клерк времени и стоимости в плановом бюро — измерено после;
- расхождение между ними читается арифметикой;
- дифференциальная сдельная ставка — последствие тоже арифметикой.
Нарушено было ровно одно условие из тех, на которых держится встречная запись: единицей счёта стал человек, а читателем — работодатель. Хватило и одного. Забастовка, слушания в Конгрессе и тридцать четыре года законодательного запрета хронометража на государственных предприятиях США26.
Второй заход остался частным. Тайм-лог Друкера требовал записывать расход собственного времени в момент события, а не восстанавливать по памяти, и сверять запись с представлением о том, куда время ушло79. Это регистраторская запись, у которой читатель совпадает с измеряемым. Института из неё не выросло.
Управление продуктом
Встречная запись здесь построена — как прибор, приставленный к меньшинству решений. Контролируемый эксперимент — встречная запись в чистом виде. Но прибору нужны трафик, обратимость и метрика, согласованная заранее. Поэтому он стоит на изменениях кнопок и выдач, а решения о том, что строить, для кого и почём, проходят мимо него почти целиком; замеров охвата найти не удалось. Лучший из разобранных здесь измерительных инструментов управления приставлен к наименее судьбоносной доле решений.
Проектное управление
Встречная запись введена нормой — и сломана. Эта профессия единственная из разобранных здесь добилась для своего механизма честности статуса закупочного права21. Почти шестьдесят лет она получает от него ранние приговоры22. И за эти шестьдесят лет в её нормативном аппарате не появилось — во всяком случае, найти не удалось — ни одного обязательного события вида «прибор показал провал — контракт пересматривается или закрывается». Хуже того: показания подкручивают, и механики подкрутки задокументированы в литературе самой профессии.
Учёт
Здесь изобрели слабую форму, а до сильной доходят раз в год, по выборке и чужими руками. Обе половины двойной записи ведёт одна и та же сторона: книга сверяет компанию с самой собой. Настоящую встречную запись — где оценка подрядчика стоит против сертификата заказчика, а признанный доход против согласия контрагента — сводит не бухгалтерия, а аудит. Раз в год, по выборке. Раз в год потому, что раз в год покупают продукт, а не процедуру.
Занятие делится надвое по адресату записи, и половины дают разный ответ. Управленческий учёт обращён внутрь, к собственному руководству, — он разобран выше, на нулевой отметке, и прибора у него нет. Финансовый обращён наружу, к акционерам, кредиторам, регуляторам и налоговой; в собственном определении профессии эта вторая сторона так и названа — не управление110. Прибор, о котором дальше, стоит на наружной половине.
Промежуточные процедуры стандартами разрешены, но платят только за годовое мнение. У крупной строительной группы годовой аудит стоит 5,2 млн фунтов, а услуги по заверению, относившиеся прежде всего к полугодовому обзору, — 0,6 млн; от обзора стандарт не требует даже чтения учётных записей27.
В этот единственный заход аудитор восстанавливает происхождение чисел археологией. У процедуры есть имя в опубликованном заключении — «изучение переписки с заказчиками и субподрядчиками». Название честное: по оценочным статьям аудитор на контроли клиента не полагается28.
Единица обязательства заметно мельче порога существенности. У одного подрядчика — до 100 претензий на средний проект, «по большей части на небольшие суммы»29; у другого существенность для отчётности — 23 млн фунтов28. Номинала отдельной претензии ни один из просмотренных не публикует, так что отношение здесь не считается, а видно на глаз. Встречная запись работает на сумме и не работает на единице.
В рознице тот же зазор измерен. Инвентаризация — встречная запись в чистом виде: книжный остаток ведёт учёт, натурный считает комиссия, расхождение читается вычитанием. Но сводят его по сумме: аудитор заключает, что недостачи нет, когда излишек одной позиции покрывает нехватку другой той же цены — и во многих магазинах книжный и натурный остатки не сходились годами, хотя пересчёты шли. На 369 592 учётных записях крупной публичной сети больше 65% не совпадали с натурным остатком, средняя абсолютная разница — 35% целевого запаса по позиции119.
След тем временем остывает. Требование, выигранное в арбитраже, при урегулировании потеряло 37% балансовой стоимости, а другой подрядчик списывает претензию прямо «вследствие переговорной позиции, занятой контрагентами»30.
Управление людьми
Встречной записи для ядра этой профессии не существует — профессия это доказала и дороже всех купила знание о том, куда прибор направлять нельзя. У согласия и понимания нет второй независимой записи по построению: подтверждение понимания исходит только от понявшего, переговоры завершаются согласием сторон, а не вычислением. Граница здесь теоремная, и ей посвящён раздел 8.
Зато профессия трижды платила за попытку направить прибор на человека, и цена всякий раз была разной. Секундомер — забастовкой и законодательным запретом26. Датчики присутствия под столами — отзывом за один рабочий день: редакция крупной газеты нашла их утром, в обед получила письмо, что они постоят четыре недели ради энергоэффективности, а следующим письмом того же дня — что их снимают немедленно, «в свете полученных отзывов»31. Алгоритмический надзор — штрафами в десятки миллионов евро; правда, в высшей инстанции сам поминутный контроль признан законным, и незаконным осталось только хранение производных показателей о работниках дольше месяца32.
Самый полный прибор этого класса построен, описан — и до сих пор никем не похоронен вслух. Социометрический бейдж MIT Media Lab снимал с носителя тон и громкость речи, движение тела, присутствие рядом других таких же бейджей, близость Bluetooth-устройств и приблизительное положение, не записывая содержания разговора114. Компания, выросшая из него, жива, бейджа в её продукте больше нет, а объявления об отмене не сделал никто.
Четвёртый случай стоит рядом, но возражение в нём другой породы. Когда крупная платформа управления персоналом объявила, что первой заведёт ИИ-агентам официальные «записи сотрудников», профессия отвергла это за семьдесят два часа — раньше выхода продукта, раньше первого решения модели и первого вмешательства регулятора33. Здесь не измеряли ни одного человека.
Различение несущее. В первых трёх случаях возражают против числа о себе: кто-то, имеющий над тобой власть, считает про тебя величину и ставит её рядом с величинами про других. В четвёртом возражают против статуса: форму, означающую субъекта спроса, присвоили тому, с кого спросить нельзя. Закону прибора нужны только первые три; четвёртый принадлежит границе ответственности.
Это один эксперимент над одной конструкцией, поставленный четыре раза и всякий раз другими руками — на нулевой отметке ставить было нечего.